 Next
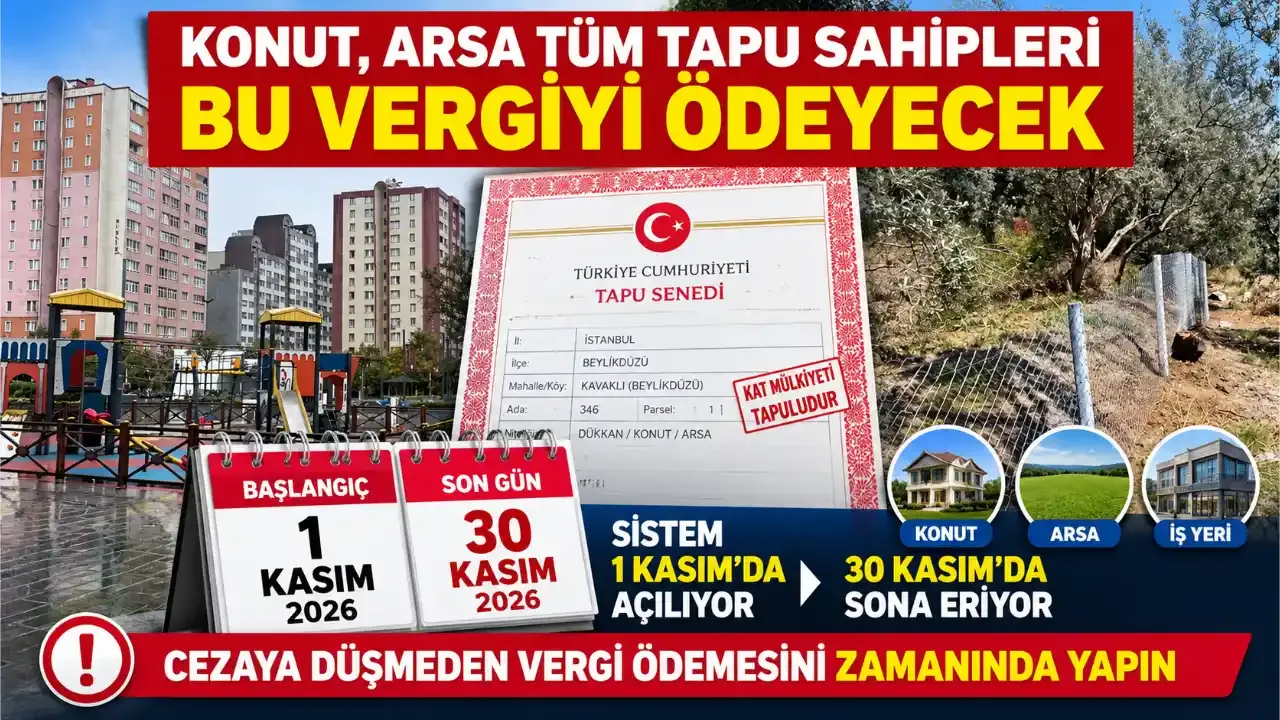

2026 yılı emlak vergisinin ikinci taksit ödemeleri 1 Kasım’da başlayacak. Konut, arsa, arazi ve iş yeri sahiplerinin ödemelerini 30 Kasım 2026’ya kadar tamamlaması gerekiyor. Süresinde ödenmeyen borçlara aylık yüzde 3,7 gecikme zammı uygulanacak.
Gayrimenkul sahiplerini ilgilendiren 2026 yılı emlak vergisi ikinci taksit dönemi için geri sayım başladı. Belediyeler tarafından tahsil edilen emlak vergisinin ikinci taksit ödemeleri 1 Kasım 2026 itibarıyla başlayacak ve 30 Kasım Pazartesi günü sona erecek. Mükelleflerin gecikme zammıyla karşılaşmamak için ödeme takvimini takip etmesi gerekiyor.
6 bin TL’lik vergi borcu 6 bin 222 TL’ye çıkıyor
Emlak vergisini son ödeme tarihine kadar yatırmayan mükellefler için gecikme zammı uygulanıyor. Mevcut düzenlemeye göre aylık gecikme zammı oranı yüzde 3,7 olarak belirtiliyor.
Örneğin, 6 bin TL tutarındaki bir vergi borcuna bir aylık yüzde 3,7 gecikme zammı uygulanması durumunda borç 222 TL artarak 6 bin 222 TL’ye ulaşıyor. Gecikme süresine göre uygulanacak tutar değişebiliyor.
Emlak vergisi nereden ödeniyor?
Gayrimenkul sahipleri, emlak vergisi ödemelerini taşınmazın kayıtlı olduğu belediye üzerinden gerçekleştirebiliyor. Belediyenin sunduğu hizmetlere bağlı olarak şu kanallar kullanılabiliyor:
-
Taşınmazın bağlı bulunduğu belediyenin vezneleri
-
Belediyelerin resmî internet sitelerindeki e-belediye sistemleri
-
e-Devlet üzerinden sunulan ilgili hizmetler
-
Belediyenin anlaşmalı olduğu bankaların şubeleri, internet bankacılığı ve ATM kanalları
Ödeme yapmadan önce ilgili belediyeden borç tutarının ve kullanılabilecek ödeme yöntemlerinin kontrol edilmesi öneriliyor.
Kimler emlak vergisinden muaf tutulabiliyor?
Belirli koşulları sağlayan mükellefler, sıfır oranlı emlak vergisi uygulamasından yararlanabiliyor. Türkiye sınırları içinde brüt 200 metrekareyi aşmayan tek meskene sahip olmak, bu uygulamanın temel koşulları arasında bulunuyor.
Mevzuatta belirtilen diğer şartları da karşılamaları kaydıyla şu gruplar indirimli bina vergisi oranından yararlanabiliyor:
-
Hiçbir geliri bulunmayanlar
-
Geliri yalnızca kanunda belirtilen emekli aylıklarından oluşan emekliler
-
Gaziler
-
Engelliler
-
Şehitlerin dul ve yetimleri
Önemli: Muafiyet her durumda kendiliğinden uygulanmıyor. Gelir durumu, sahip olunan taşınmazların niteliği ve ilgili mevzuattaki diğer şartlar dikkate alınıyor. Birden fazla konut veya taşınmazı bulunanların durumlarını belediyeden teyit etmesi gerekiyor.
Emlak vergisi artışında yeni dönem
Emlak Vergisi Kanunu’nda yapılan değişiklikle, takip eden yıllarda bina ve arazi vergi değerlerinin hesaplanmasında esas alınan yeniden değerleme oranına ilişkin düzenleme değişti.
Yeni düzenlemeye göre 2027, 2028 ve 2029 yıllarında vergi değerlerinin hesaplanmasında yeniden değerleme oranının tamamı esas alınacak. Önceki uygulamada ise ilgili yıllardaki artış hesabında yeniden değerleme oranının yarısı dikkate alınıyordu. Bu değişiklik, sonraki yıllarda emlak vergisi matrahlarının hesaplanmasını etkileyebilecek.
Gayrimenkul sahiplerine son ödeme tarihi uyarısı
Konut, arsa, arazi ve iş yeri sahiplerinin 2026 yılı ikinci taksit borçlarını 30 Kasım’a kadar kontrol etmeleri gerekiyor. Özellikle birden fazla taşınmazı bulunan mükelleflerin her bir taşınmaz için tahakkuk eden vergi borcunu ayrı ayrı incelemesi önem taşıyor.
Emlak vergisi borçlarının zamanında ödenmesi, gecikme zammıyla karşılaşılmaması açısından önem taşıyor.
Son ödeme tarihi: 30 Kasım 2026 Pazartesi.