 Next
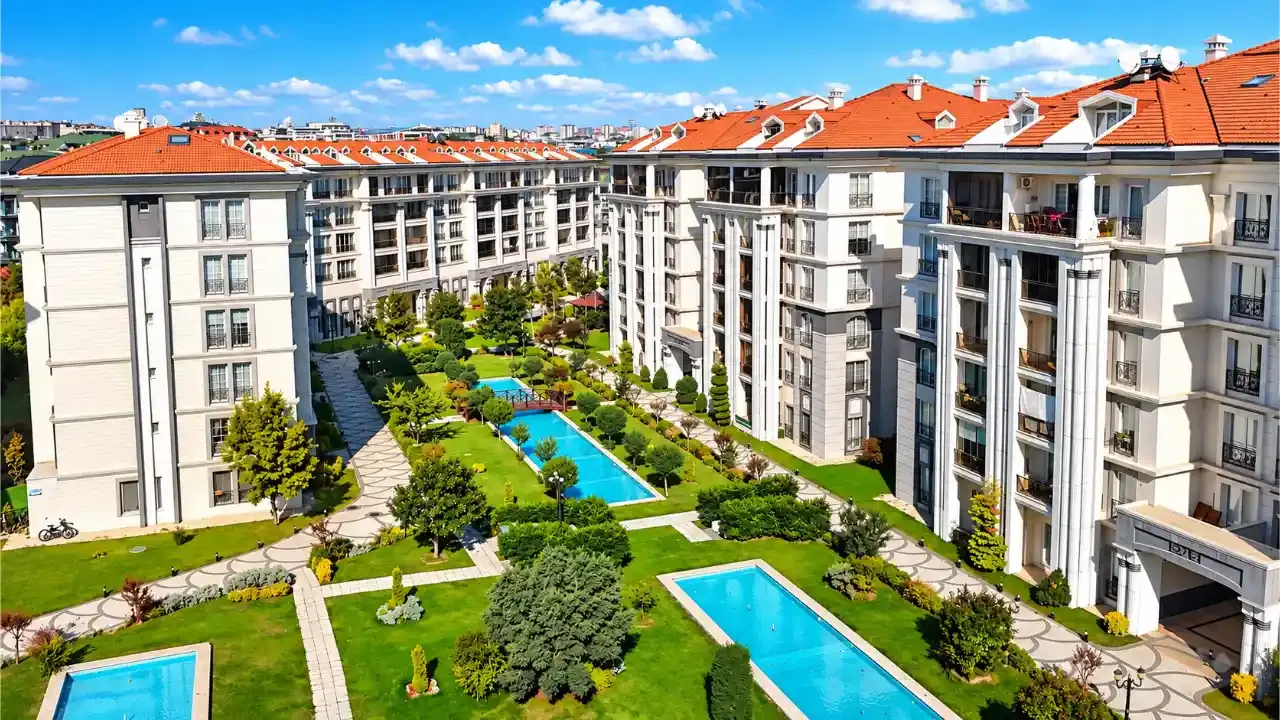

Lokasyonu dikkat çekici, mimarisi modern, sosyal donatıları güçlü, ulaşım yatırımları umut verici… Satış ofisinde ise yatırımcının karşısına son derece cazip bir ifade çıkıyor:
“Lansmana özel fiyat avantajı.”
İlk bakışta bu ifade, “Bugün alırsam yarından daha ucuza alırım” düşüncesini oluşturuyor. Ancak gayrimenkulde asıl mesele, fiyatın indirimli olup olmadığı kadar neyin üzerinden indirim yapıldığı ve bugünkü fiyatın geleceğe ilişkin hangi beklentileri içinde barındırdığıdır.
Lansman heyecanı, yatırım kararını etkileyebilir
Gayrimenkul projelerinin lansman dönemleri yalnızca fiyat avantajıyla değil, aynı zamanda güçlü bir pazarlama atmosferiyle yürütülür.
Sınırlı sayıda daire, ilk alıcılara özel fiyat, ön satış avantajı, artan fiyat beklentisi ve “erken alan kazanır” söylemi yatırımcı üzerinde psikolojik bir baskı oluşturabilir.
Bu noktada yatırımcının kendisine şu soruyu sorması gerekir:
“Bu projeyi gerçekten değerli olduğu için mi alıyorum, yoksa fiyatın daha da yükseleceği düşüncesiyle mi?”
Çünkü beklentiyle satın almak ile değer üzerinden satın almak aynı şey değildir.
Lansman fiyatı neden her zaman ucuz olmayabilir?
Bir projede yüzde 10 veya yüzde 20 oranında indirim açıklanması tek başına yeterli değildir.
Önemli olan, indirimli fiyatın aynı bölgedeki benzer gayrimenkullere göre nerede durduğudur.
Örneğin geliştirici önce yüksek bir liste fiyatı belirleyip ardından “lansmana özel indirim” uyguluyorsa, yatırımcının gördüğü indirim gerçek piyasa avantajını göstermeyebilir.
Bu nedenle karşılaştırma yalnızca projenin kendi fiyat listesiyle değil;
-
Aynı bölgedeki yeni projelerle,
-
İkinci el konutlarla,
-
Benzer metrekare ve özellikteki bağımsız bölümlerle,
-
Kira getirileriyle,
-
Bölgedeki gerçekleşmiş satışlarla yapılmalıdır.
Geleceğin değerini bugünden satın alıyor olabilir misiniz?
Yeni ulaşım yatırımları, metro projeleri, yeni yollar, ticaret alanları, okul ve hastaneler veya bölgesel dönüşüm…
Bunların tamamı bir gayrimenkulün gelecekteki değerini artırabilir.
Ancak burada kritik soru şudur:
Bu beklentiler henüz gerçekleşmeden fiyatın içine ne kadar yansıtılmış durumda?
Eğer bir bölgenin gelecekte değer kazanacağı zaten satış fiyatına büyük ölçüde dahil edilmişse, yatırımcı aslında yalnızca bugünkü gayrimenkulü satın almıyor olabilir.
Gelecekte oluşması beklenen değerin bir bölümünü de bugünden satın alıyor olabilir.
Bu durumda projenin beklenen gelişimi gerçekleşse bile yatırımcının beklediği getiriyi elde etmesi garanti değildir.
Bir diğer kritik konu: Teslim sonrası piyasa
Bir projenin satış ofisindeki fiyatı ile teslimden sonraki piyasa değeri arasında önemli farklar oluşabilir.
Çünkü teslim sonrasında gerçek piyasa koşulları devreye girer.
Aynı projede yüzlerce yatırımcı aynı anda dairesini satmak veya kiraya vermek isterse ne olur?
Arz artar.
Benzer projeler daha uygun fiyatlarla satışa çıkarsa ne olur?
Rekabet artar.
Kira seviyeleri beklenen kadar yükselmezse ne olur?
Yatırımın geri dönüş süresi uzar.
Dolayısıyla bir projenin başarısını yalnızca “kaç liradan satışa çıktı?” sorusuyla ölçmek yeterli değildir.
Asıl soru şudur:
“Teslim edildiğinde bu daireyi gerçek bir alıcı hangi fiyattan satın almak isteyecek?”
Aidat da yatırım hesabının bir parçasıdır
Günümüzde projeler yalnızca daireden ibaret değil.
Güvenlik, havuz, spor salonları, peyzaj alanları, sosyal tesisler, concierge hizmetleri, otopark sistemleri ve diğer ortak alanlar projeye değer katabilir.
Ancak bütün bu hizmetlerin bir işletme maliyeti vardır.
Yüksek aidat, başlangıçta projeyi cazip gösteren sosyal donatıların zaman içinde yatırımcı açısından bir maliyet unsuruna dönüşmesine neden olabilir.
Bu nedenle yatırım hesabında yalnızca;
“Daire kaç TL?”
değil,
“Bu dairenin aylık toplam taşıma maliyeti ne olacak?”
sorusu da sorulmalıdır.
Yatırımın gerçek ölçüsü: Çıkış fiyatı
Gayrimenkul yatırımında satın alma fiyatı kadar önemli bir başka konu da çıkış stratejisidir.
Bugün 10 milyon TL'ye alınan bir dairenin birkaç yıl sonra 15 milyon TL olması tek başına başarılı bir yatırım anlamına gelmeyebilir.
Eğer aynı dönemde benzer gayrimenkuller 18 milyon TL'ye ulaşmışsa, yatırımcının performansı beklenenden düşük kalmış olabilir.
Bu nedenle gayrimenkul yatırımında yalnızca nominal fiyat artışına değil;
enflasyona, alternatif yatırımlara, kira gelirine, satış süresine ve bölgedeki rakip arzına birlikte bakmak gerekir.
Sonuç: Lansman değil, değer önemli
Lansman dönemleri gerçekten fırsatlar barındırabilir.
Ancak her lansman fiyatı otomatik olarak “ucuz” veya “kazançlı” anlamına gelmez.
Gerçek fırsat;
projenin özellikleri, bölgenin mevcut piyasa koşulları, gelecekteki beklentiler, kira getirisi, arz durumu, aidat maliyeti ve olası satış fiyatı birlikte değerlendirildiğinde ortaya çıkar.
Bu nedenle gayrimenkul yatırımcısının kendisine sorması gereken en önemli soru belki de şudur:
“Bu projeyi bugün kaç liraya alıyorum?” değil, “Bu fiyatın karşılığında gerçekten ne satın alıyorum?”
Çünkü gayrimenkulde kazanç, yalnızca erken satın almakla değil;
değeri doğru analiz etmek, beklentiyi fiyatın içinden ayırmak ve doğru fiyattan satın almakla başlar.
Lansman fırsatı geçicidir. Gerçek piyasa değeri ise zaman içinde ortaya çıkar.